置頂文章

置頂文章: 我的交易日誌 (六)

這個專欄的留言區將會用作記錄我自己交易的專區,以後有什麼即市交易都會首先在這裡更新,作為自己一個完整的交易紀錄。 因為目前我的網誌已暫停留言功能,所以很抱歉有時未必可以與大家詳談買賣原因,很抱歉。 之前兩個交易日誌的連結: 我的交易日誌 我的交易日誌 (二) 我的交易日誌 (三)...

2019年3月29日 星期五

業績超出預期的天長集團 (02182)


天長集團昨晚公佈上市後第二份全年業績,業績比盈喜預期為佳。先重溫我之前在盈喜後寫的兩篇文章:


之前公佈的盈喜是預期2018年純利會比2017年增長不少於200%,而結果2018年純利7576萬元,比2017年的2000萬元增長280%,業績是遠超預期。撇除上市開支及一次性虧損,核心純利達到9000萬元或每股14.5仙,現價往績市盈率4.4倍;全年派息每股3仙,現價股息率4.7%。派息比率約25%,稍為高於派息指引的不少於20%。

2018年上半年收入只有2.8億元,整體毛利率23%,核心盈利接近1000萬元;而下半年收入高達6.8億元,整體毛利率25.5%,核心盈利約8000萬元,業績出現驚人增長。現在的關鍵是2018年下半年的佳績是一次性,還是可以延續到2019年全年?  今日股價上升幅度並不算大,估計是市場並不肯定這份佳績能否延續到今年,所以2019年8月公佈的中期業績就很關鍵,如果持續2018年的佳績,則估值肯定有大幅上調的空間;當然如果無法維持佳績,則股價也要回落。

由於下半年訂單急增,而且都是都下半年才付運,故此截至2018年底的應收賬大增至2.61億元,當中有1.76億元的應收賬齡是30日內,所以不必過份擔憂應收賬上升的問題。

以下是兩大業務2018年的表現:


對比2017年:


兩大業務都有極佳表現,電子煙產品的收入接近倍增,而分部溢利只增加約67%,主因是新產品的毛利率較低所致。一體化注塑解決方案的收入只是增加47%,但分部溢利增加超過1倍,原因是開發的新產品及其新製作模具提升了毛利率所致。

公司上市集資所得的7700萬元,基本上全數用於提升產能及升級設備:

年內,本集團主要就惠州新址已收購及安裝的新機器錄得資本開支約138.2百萬港 元。預期擴大的生產能力將令本集團滿足市場需求及支持本集團的業務增長。
鑒於未來中國一體化注塑解決方案及全球電子煙產品的市場需求預計增加,本集 團計劃通過產能擴充及設備升級實現該市場增長。本集團的惠州新址二期擴建後 的生產力於2018年第三季度開始運作。 
為使現有客戶新產品訂單持續增長,本集團計劃通過添置高度自動化機器及在惠 州的剩餘土地興建新廠房,進一步擴大產能。新廠房總樓面面積約為78,000平方 米。本集團預期新廠房將於2019年下半年動工

除了惠州新址二期及2018年第三季開始運作之外,2019年下半年還會動工興建7萬8千平方米的新廠房,以應付現有客戶新產品訂單的持續增長。我不清楚是什麼新產品,但公司如果大舉增加產能,是否已是預期2019年的訂單會用盡現有產能?

管理層的言論及預期讓我抱有頗大的期望,希望最終不會是失望。無論如何都好,基本上現在已確定天長集團並不是啤殼上市,而是有實質業務,看看會否是第二隻東江集團 (02283)。

2019年3月28日 星期四

業績短評 (五)


興發鋁業 (00098)

興發的業績及派息一如預期,自己是滿意的,唯一不滿意的是股價表現。

收入大增37%至接近100億人民幣,毛利也相應增加33%至13.5億元,整體毛利率稍降0.4%至13.6%,主要原因是建築鋁型材毛利率下降2%所致,因公司要維持現有客戶及吸引新客戶,故降低加工費用,而這業務分部的收入增加32%,降價達致預期效果。

今年有3億人民幣的佛山興發大廈物業銷售入帳,為公司貢獻1.2億元的毛利,但報表裡沒有提供稅後盈利貢獻的數據,我自估計稅後盈利貢獻應有3、4千萬元。

2018年純利達到4.95億人民幣,每股純利約1.38港元,現價市盈率4倍;每股派息維持0.2港元,現價股息率3.6%,尚算可以。盈利增加但派息不變的原因是要預留資金,以作興建新廠房之用,完全可以理解。

業績最大的亮點是經營現金流大幅改善,由2017年的淨流出4700萬元,大幅改善至今年經營現金淨流入12.5億人民幣,故淨負債由2017年的17.4億元,大幅下降至2018年的10.5億元,淨負債比率由2017年的84%大降至2018年的42%。

預期公司今年業績應該維持平穩,會繼續有興發大廈的物業銷售入帳,但等待新廠房於2020年正式投產後,估計業務會更上一層樓。

本集團位 於三水工業園的精密製造項目已於二零一九年一月奠基啟動,今年將進入全面建設廠房 的階段,預期二零二零年正式投產,屆時該廠房將生產交通輕量化、高端電子通訊設備、 散熱器材、醫療器械及軍工應用領域等高端工業鋁型材,本集團將能進一步有高品質的 發展,而該廠房亦有助於根據市埸需求保障現有建築鋁型材的供應。


天津津燃公用 (01265)

天津津燃公用的業績我沒有細看,就看看資產淨值多少及會否派息,結果是每股資產淨值增至大約1.12港元,亦即是如果未來一年成功轉讓股權的話,作價不會低於1.12港元及需按此作價向小股東發出無條件要約。沒有派息也是預料中事,始終在未來一年就是要制定估值,所以資產盡量維持不變是大前提,可以理解。

另一樣比較滿意的是應收款減少,現金增加,帳面現金及金融資產共12.7億人民幣或每股大約0.8港元,已差不多等於股價,應該有不錯的抗跌力。

這股目前可以做的就是等待。


2019年3月27日 星期三

業績短評(四)


由於這幾天有密集的業績公佈,所以業績短評真的只能是短評,寫寫自己重點看法,詳細情況還是需要各位自行花時間詳看報告、研究。

福田實業 (00420)

對於福田,我自己看法是漸入佳境,業績一年比一年好:2018年收入有接近雙位數增長,毛利率維持不變,成本控制得宜,結果是核心盈利比上年增長大約20%至1.6億港元,每股盈利13.3仙,派發每股股息共11.97仙,派息比率高達90%,其次,資產負債表也比上年有所改善,雖然收入增加,但存貨及應收帳維持上年水平,同時持有淨現金約2億元,比上年同期的淨現金1.27億元為佳。

這間公司近年表現很好,也願意與小股東分享成果,我自己覺得是中長線投資之選。


佳兆業物業 (02168)

佳兆業物業上市後第一份業績是頗佳的,雖然2018年在管物業面積只是輕微增加12%或280萬平方米,但收入增長33%至接近9億人民幣,毛利率維持大約31%,核心純利由2017年的7600萬人民幣大幅增長50%至1.136億人民幣或大約1.33億港元,每股核心純利高達0.95港元,派發末期息每股0.18港元,派息比率與上市同業相若。

另外,計及上市集資的款項,帳面持有淨現金約5億人民幣或每股淨現金約4.2港元。

此股估值明顯比同業便宜甚多,箇中原因如下:

1. 雖然背靠母公司佳兆業集團,但其在管面積及合同面積增長甚低,比起其它物管股有所不及;

2. 收入穩定的物管收入佔比只有4成多,低於其它同業平均的6成多,情況與雅生活服務 (03319) 相若,所以兩者的估值都是比同業為低。

除非佳兆業集團之後的物業銷售增速,令到其提供予佳兆業物業管理的房源增加;又或者取得更多第三方開發商的物業來管理,令到第三方佔心提升,從而提升在管面積,不然的話估值低企的情況仍會維持,但如果行業整體估值繼續上升的話,佳兆業物業的估值應該也會水漲船高的。目前不少同業2019年預期市盈率已超過30倍,佳兆業物業即使收入、盈利增長較低,但預期市盈率連10倍都沒有,估值折讓確實太大。

橙天嘉禾 (01132)

橙天嘉禾不派發股息是預料中事,只是盈利也低於自己預期,原因其實很簡單:

1. 以為出售了國內業務之後,國內分部不會再有虧損,那知公司在北京仍有辦公室及職員辦公,目前沒有任何收入,只是支付租金、行政費用、薪金等,已每年虧損3千萬元;

2. 公司帳面淨現金有1.27億元 ,包括14.27億現金及13億元貸款,但現金所收取的利息收入遠遠無法抵銷利息支出,估計淨利息支出每年高達3千萬元。

這兩部份的支出加起來就是6000萬元,如果沒有了這6千萬元的支出,公司正常而言,每年純利肯定超過1億元的。

目前資產淨值21.8億元,業務有穩定的盈利能力,持有淨垷金1.2億元,但市值只有9.8億元,問題在於伍!!

2019年3月25日 星期一

利標 (00787) - 為何馮氏出爾反爾及潛在後著


利標的小股東要在這兩天決定是選現金股息,還是以股代息,所以我先行簡單寫寫看法。

如果大家有詳細看利標2月1日的通告,會見到大股東的意向是這樣的:


當時其實都頗明顯馮氏意向是悉數選以股代息,但他們在未段又寫並未就建議以股代息作出最終決定,就是不想給予小股東感覺大股東一定是選以股代息,並會在完成派息後作出有條件或無條件要約,令小股東覺得無後顧之憂,可以悉數選以股代息,這並不是馮氏想見到的結果,因為他想得到的結果是他悉數選以股代息之餘,只有部份小股東選以股代息,從而讓他可以達至增持股權的目的。

但最終馮氏為何要在3月14日作出令市場大跌眼鏡的以股代息決定?


馮氏坦言其接納以股代息的股份數目,將不會令其增持超過“已擴大股本”的1.99%,從而迴避了潛在強制性要約責任,也因此小股東如果選以股代息的話,將不會有要約保底價。作出如此重大的轉變,估計關鍵原因就是證監會要求馮出在3月14日就以股代息意向作出清晰的披露,不能模稜兩可,等到3月28日以股代息計劃截止後才公佈,也因此如果馮氏在3月14日表示會將股息全數以股代息的話,那相信大部份小股東覺得因有潛在要約保底關係,都會跟隨選以股代息,最終結果是大量新股發行,令每股資產淨值大幅攤薄,但馮氏又無法達到大量增持股權的目的,那倒不如宣佈不會增持超過已擴大股東的1.99%,令小股東不跟風換股還好!

雖然馮氏公佈不會因以股代息而導致增持超過已擴大股本的1.99%,但我們也要關注會否是暗渡陳倉之計,因為馮氏的友好兼非執行董事Rockowitz Bruce持有4.066億股或4.75%股權,如果他全數股息選以股代息、而其他小股東只有小部份選以股代息,則Bruce的股權將會大幅提升,我們下星期就知道結果是否如此。

關於馮氏以股代息意向的披露,其實是存在重大問題的。按照馮氏的說法,他不會通過以股代息去增持超過“已擴大股本”的1.99%,從而迴避強制要約的責任,但“已擴大股本”於3月28日前是一個未知數,要等以股代息結果出來之後,才知道會因為以股代息增發多少新股及已擴大股本是多少,那馮氏在3月28日下午4時半前作出以股代息的決定,如何可以確保他不會因以股代息增持超過1.99%的已擴大股本? 是否公司容許馮氏在4時半後有了已擴大股本的數據,才作出以股代息數目的決定?如果實情是這樣的話,那公司就存在違規行為!

作為利標的小股東,我們需要密切注視3月28日公佈的以股代息的結果。如果結果是馮氏通過以股代息增持的股權剛好是稍稍低於已擴大股本的2%,那即是代表公司及馮氏存在違規行為,不然馮氏如何未卜先知,可以剛好增持不超過以擴大股東的1.99%股權? 如有懷疑違規行為,作為小股東我們只能向證監會投訴,以保障我們自身的權益。


2019年3月21日 星期四

合和(0054) 成功私有化有感: "獨立"顧問何處尋?


自1972年起上市的合和實業 (00054),終於在今日的股東大會上通過私有化議案,意味著這間有40多年上市歷史的老牌地產股,將於下月退市!

合和私有化成功與否,與我關係不大,只是看到香港投資者的底線越來越低,這間隱藏大量物業價值的地產公司,就快進入收成期,竟然可以以所謂的“0.57倍”市帳率私有化,實在可悲!

根據獨立財顧的私有化通函:


按經調整資產淨值計算,合和的私有化估值是0.57倍市帳率,比過往同類公司私有化的平均0.83倍市帳率或中位數的0.74倍市帳率都低一大截,更何況這所謂的“0.57倍市帳率”是否真的是0.57倍?

看看昨天明報的一篇評論文章:

最後也寫一些數字,說明一下合和的NAV(每股資產淨值)疑被低估。根據合和私有化通函的估值報告,每股經調整資產淨值約68.05元,但細心一看,旗下物業其實有大「被低估」之嫌,例如面積約84萬呎的合和中心,估值約162.75億元,平均每方呎僅1.95萬元(不包括車位),較周圍的寫字樓、物業和商場明顯被低估。
而九龍灣國際展貿更離譜,不包括車位面積達177.4萬方呎,估值約121億元,每方呎僅約6800元,不但比附近新落成、呎價約2.3萬元的高銀金融國際中心低出甚多,相比領展((0823)賣給基匯的屋邨商場更低近四成,這個「跳樓價」確實難以說服大眾,對小股東絕不公平。
 截錄自【港朝換代】合和私有化鬧劇


公司委任的所謂獨立財顧及估值師助胡爵士一臂之力,我自己相信合和的實際資產淨值肯定不只每股68元,而實際的私有化估值可能是低於0.5倍市帳率!

我本月初撰文:“合和 (00054) 私有化成功機會提升” 都提到所謂的獨立投票顧問,這次給出的意見是否真的“獨立”?我當時的評論是:


ISS表示否決私有化的話,股價會跌回提出私有化前的水平,所以就要贊成私有化?  這個理由其實放諸任何私有化個案都是適用的,所以所有私有化都要投票贊成?  那獨立顧問的建議還有存在價值嗎?
Glass Lewis表示市帳率0.64倍和同業最高估值看齊,但究竟他們是否清楚要私有化,就要提出一個適當的溢價,而不是和市場估值看齊就可以? 他們也知道作價比資產淨值有大折讓,但因為合和一向都有較大的折讓, 所以作價合理,即是說日後如果一間長期市帳率0.2倍的上市公司, 只要肯以0.3-0.4倍市帳率提出私有化,也應該要贊成的! 

不知是否因為中央不想在香港見到有人鼓吹“獨立”,所以現在的財顧也對號入座,有所忌諱,掛名“獨立”惟不作“獨立”之想,不能盡其職份,惟有向錢看!

業績短評 (三)


亨得利 (03389)

亨得利的業績可以說平平穩穩,沒有什麼驚喜,如果要說小驚喜的話,那就是派發每股1.2分人民幣的末期股息,派息比率81%。

2018年上、下半年的盈利接近一致,而6800萬人民幣的盈利當中,有3000萬是屬於利息收入,只因帳面有約24億港元或每股0.51元的淨現金,如果這24億港元的現金好像旭日 (00393) 買債券收息,保守估計每年已可以收息1億元,只是看目前的利息收入,似乎主要是活期及定期存款,年息率只有1.3%左右。

自2014年後首次恢復派發正常股息,以現價計算股息率約3.5%,與上市同業比較不算高,但總算肯維持派發正常股息。有某大戶之前長期收集此股,今日見其沽盤不絕,不知是不滿意這份業績及派息,還是趁好消息沽貨獲利,基本上今日上午見到的大手主動沽盤,都是源自同一大戶。


重慶機電 (02722)

重慶機電2018年業績肯定比2017年為佳,但2018年下半年核心盈利是比2018年上半年倒退不少。

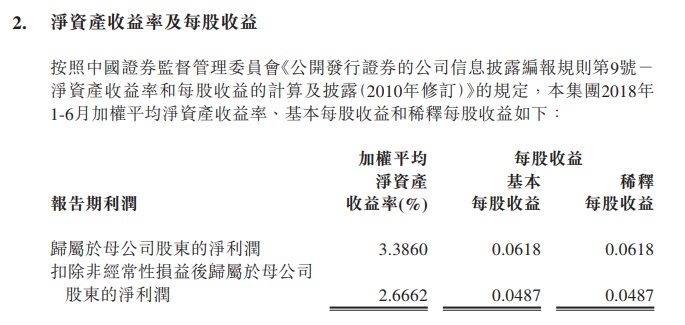
2018年上半年核心盈利每股4.87分人民幣


而2018年全年的核心盈利是每股6分人民幣,即是說下半年核心盈利只有每股1.13分人民幣。


對比2017年,重慶機電2018年的盈利、資產負債表及經營現金流都有改善,只是見2018年下半年業績已開始倒退,不知今年能否維持到2018年的業績,加上以核心盈利的每股6分人民幣計算,往績市盈率已超過10倍,所以今早趁高先行沽出獲利。

其實同日公佈業績的葉氏化工 (00408) 也有類似情況,2018年下半年核心盈利比2018年上半年有所倒退,所以今早股價都是倒跌。